
Cách tính giá bán sản phẩm không nên chỉ dựa trên giá nhập cộng thêm một tỷ lệ lợi nhuận. Nhà Bán cần tính đủ các chi phí thực tế, xác định mức hòa vốn, lợi nhuận mong muốn và đối chiếu với mặt bằng thị trường trước khi niêm yết.
Bài viết này hướng dẫn cách tính từng bước để xác định mức giá không nên bán thấp hơn, mức giá nên bán để có lợi nhuận và giá niêm yết phù hợp khi dự kiến chạy khuyến mãi trên OBranding.
Tính tổng chi phí thực tế của một sản phẩm
Sai lầm phổ biến khi định giá là chỉ lấy giá nhập hàng cộng thêm phần lợi nhuận mong muốn. Ví dụ, sản phẩm có giá nhập 110.000 đồng, Nhà Bán muốn lời 20% nên đặt giá 132.000 đồng. Tuy nhiên, mức này chưa chắc đã có lãi vì trong quá trình bán hàng còn có thể phát sinh chi phí bao bì, xử lý đơn, quảng cáo, hỗ trợ vận chuyển hoặc vận hành.
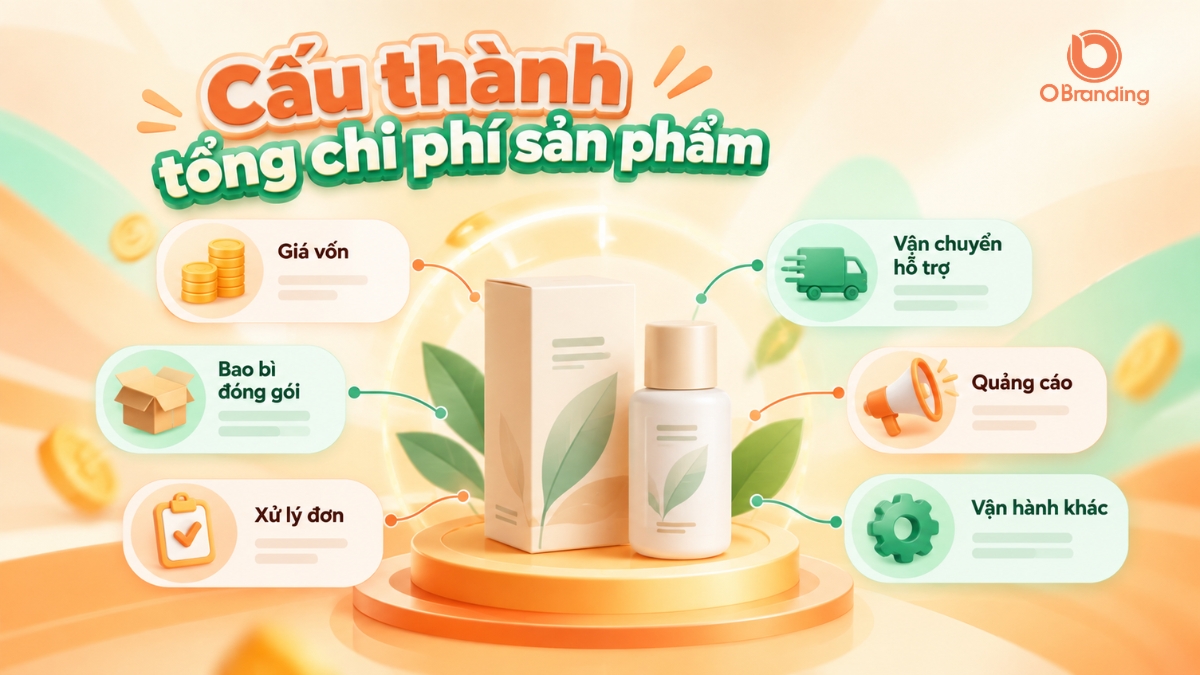
Vì vậy, trước khi tính giá bán, Nhà Bán nên xác định tổng chi phí thực tế trên mỗi sản phẩm.
| Khoản chi phí | Cách xác định |
| Giá vốn | Giá nhập hoặc chi phí sản xuất một sản phẩm |
| Bao bì, đóng gói | Túi, hộp, tem, vật liệu chèn lót, in ấn |
| Xử lý đơn hàng | Nhân công, thời gian đóng gói hoặc chi phí thuê xử lý |
| Hỗ trợ vận chuyển | Phần chi phí Nhà Bán dự kiến hỗ trợ cho đơn hàng |
| Quảng cáo phân bổ | Tổng chi quảng cáo chia cho số đơn hoặc sản phẩm bán được |
| Vận hành phân bổ | Kho, phần mềm, nhân sự, điện nước và các chi phí cố định |
| Thuế và chi phí khác | Thuế, hao hụt, đổi trả hoặc chi phí riêng của ngành hàng |
Nếu có khoản phí cố định phát sinh trên mỗi đơn, Nhà Bán có thể cộng trực tiếp vào tổng chi phí đơn vị. Với những khoản được tính theo tỷ lệ phần trăm doanh thu, nên tách riêng để đưa vào công thức tính giá hòa vốn ở bước tiếp theo.
Nếu đang ở giai đoạn bắt đầu xây dựng gian hàng, Nhà Bán có thể tham khảo thêm cách bán hàng trên OBranding để nắm quy trình tổng thể trước khi đi sâu vào tối ưu giá bán và vận hành sản phẩm.
Tính giá hòa vốn: Mức giá không nên bán thấp hơn
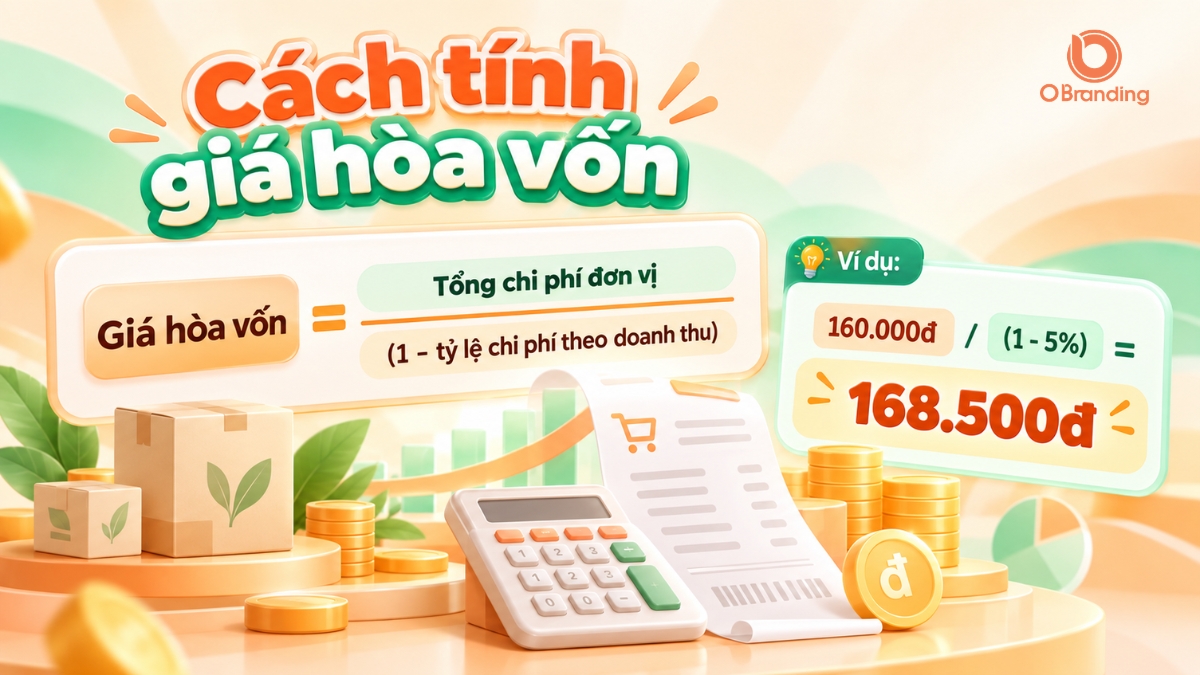
Giá hòa vốn là mức giá tại đó doanh thu vừa đủ bù các khoản chi phí đang được tính, trước khi Nhà Bán có lợi nhuận. Nếu thực tế có khoản chi phí phát sinh theo tỷ lệ trên doanh thu, có thể tham khảo công thức:
Giá hòa vốn = Tổng chi phí đơn vị / (1 – tỷ lệ chi phí theo doanh thu)
Ví dụ, tổng chi phí của một sản phẩm là 160.000 đồng và giả định có 5% chi phí theo doanh thu:
Giá hòa vốn = 160.000 / (1 – 5%) = 168.421 đồng
Có thể làm tròn thành khoảng 168.500 đồng. Với đúng các giả định trên, đây có thể xem là mức giá sàn tham khảo; nếu bán thấp hơn trong khi các yếu tố chi phí không thay đổi, Nhà Bán có nguy cơ bị lỗ.
Lưu ý: Tỷ lệ 5% trong ví dụ chỉ dùng để minh họa cách tính, không phải mức phí cố định của OBranding. Nhà Bán cần kiểm tra các khoản phí và chi phí thực tế đang áp dụng cho gian hàng, đơn hàng hoặc chương trình mình tham gia tại thời điểm bán.
Giá hòa vốn cũng không phải con số cố định. Khi giá nhập, chi phí quảng cáo, hỗ trợ giao hàng, tỷ lệ hoàn đơn hoặc các khoản vận hành thay đổi, Nhà Bán cần tính lại để tránh tiếp tục sử dụng một mức giá đã không còn phù hợp.
Tính giá bán mục tiêu: Nên bán bao nhiêu để có lợi nhuận?
Biết giá hòa vốn mới chỉ giúp Nhà Bán tránh lỗ. Bước tiếp theo là xác định mức giá đủ để tạo lợi nhuận mong muốn bằng công thức:
Giá bán mục tiêu = Tổng chi phí đơn vị / (1 – tỷ lệ chi phí theo doanh thu – biên lợi nhuận mục tiêu)
Tiếp tục với ví dụ tổng chi phí 160.000 đồng, giả định tỷ lệ chi phí theo doanh thu là 5% và Nhà Bán muốn giữ biên lợi nhuận 20%:
Giá bán mục tiêu = 160.000 / (1 – 5% – 20%) = 213.333 đồng
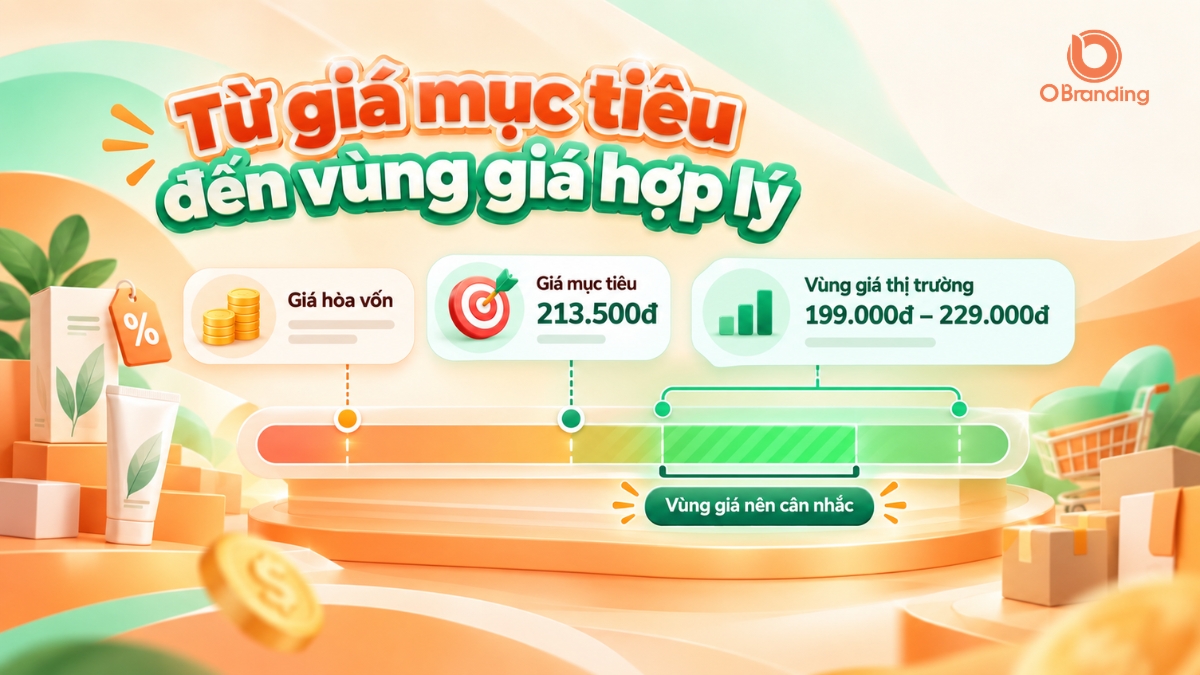
Nhà Bán có thể làm tròn và bắt đầu kiểm tra thị trường quanh mức 213.500–215.000 đồng. Như vậy, với cấu trúc chi phí trên, dưới khoảng 168.500 đồng là vùng có nguy cơ lỗ, khoảng 168.500 đồng là mức hòa vốn, còn khoảng 213.500 đồng là mức giá tương ứng với mục tiêu biên lợi nhuận 20%.
Chi phí 160.000 đồng thì nên bán bao nhiêu?
Với cùng giả định 5% chi phí theo doanh thu, mức giá tham khảo có thể thay đổi theo mục tiêu lợi nhuận:
| Mục tiêu | Giá bán tham khảo |
| Hòa vốn | Khoảng 168.500 đồng |
| Biên lợi nhuận 10% | Khoảng 188.500 đồng |
| Biên lợi nhuận 15% | Khoảng 200.000 đồng |
| Biên lợi nhuận 20% | Khoảng 213.500 đồng |
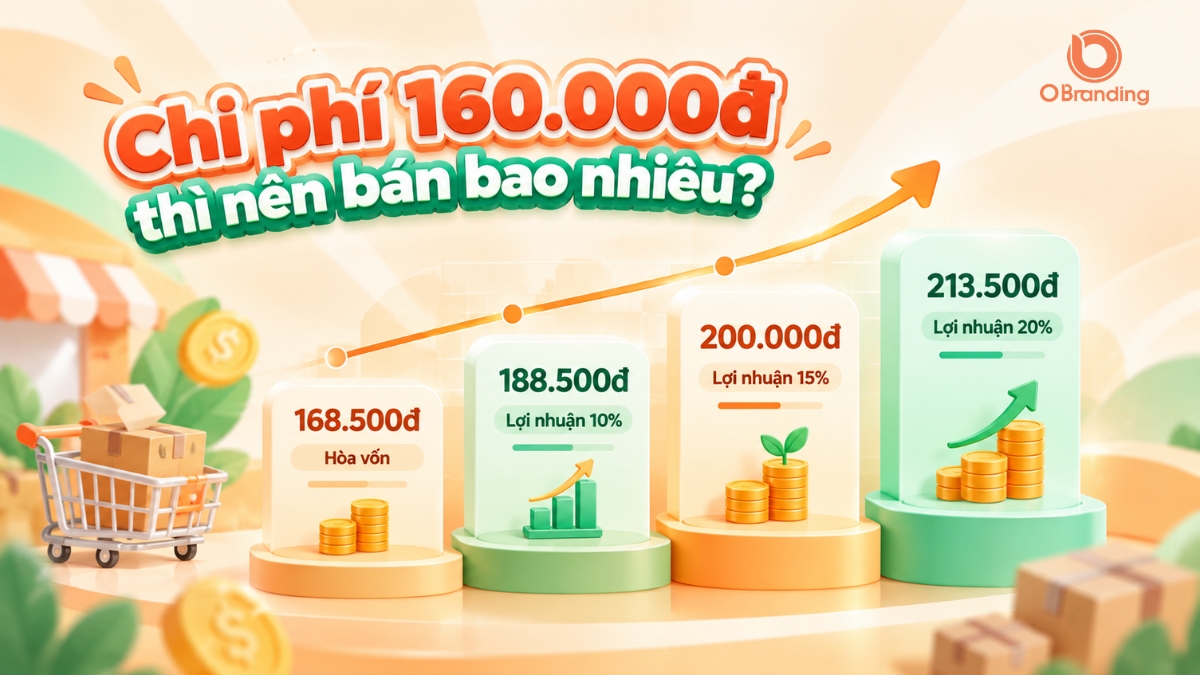
Không có một mức giá duy nhất phù hợp với mọi Nhà Bán. Nếu mục tiêu hiện tại là tăng đơn hoặc tiếp cận khách hàng mới, Nhà Bán có thể chấp nhận biên lợi nhuận thấp hơn; ngược lại, sản phẩm có giá trị khác biệt, thương hiệu tốt hoặc chi phí vận hành cao có thể cần biên lợi nhuận lớn hơn để duy trì kinh doanh.
Phân biệt markup và biên lợi nhuận
Markup và biên lợi nhuận thường bị nhầm với nhau. Ví dụ, sản phẩm có tổng chi phí 160.000 đồng và bán với giá 200.000 đồng thì:
Markup = (200.000 – 160.000) / 160.000 = 25%
Trong khi:
Biên lợi nhuận = (200.000 – 160.000) / 200.000 = 20%
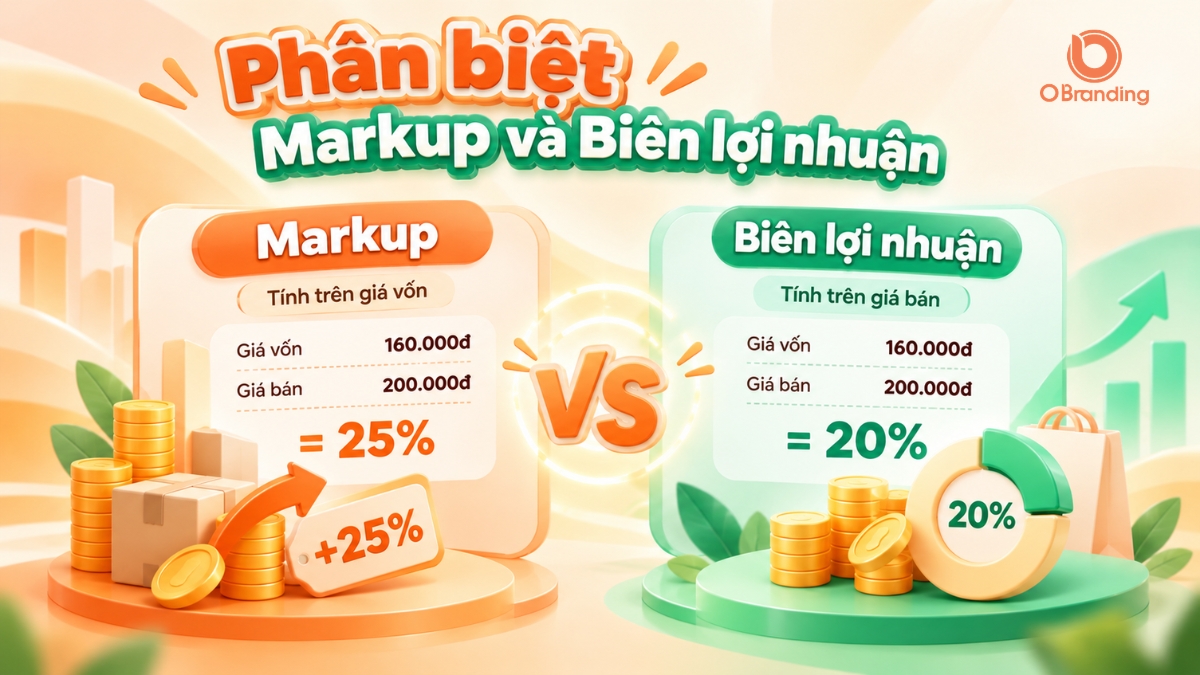
Nếu muốn kiểm soát phần lợi nhuận thực tế còn lại trên doanh thu, Nhà Bán nên quan tâm đến biên lợi nhuận thay vì chỉ cộng một tỷ lệ cố định vào giá nhập.
Từ giá mục tiêu đến vùng giá hợp lý
Giá tính theo công thức chưa nên được sử dụng ngay làm giá bán cuối cùng. Giả sử giá mục tiêu là 213.500 đồng, nhưng khi khảo sát sản phẩm tương đương trên thị trường, Nhà Bán thấy phần lớn đang được bán trong khoảng 199.000–229.000 đồng. Khi đó, mức 213.500 đồng đang nằm trong vùng giá thị trường và có thể thử khoảng 214.000–225.000 đồng tùy chất lượng, thương hiệu, ưu đãi, chính sách giao hàng và giá trị khác biệt của sản phẩm.
Có thể hiểu đơn giản, giá hợp lý là vùng giao nhau giữa mức giá đủ lợi nhuận cho Nhà Bán và khoảng giá mà thị trường có thể chấp nhận. Khi so sánh, không nên lấy bất kỳ sản phẩm cùng tên nào làm đối chiếu mà nên ưu tiên khoảng 5–10 sản phẩm thực sự tương đương về thương hiệu, dung tích, quy cách, chất liệu, tính năng, phiên bản, xuất xứ, tình trạng hàng hóa, bảo hành, quà tặng và chính sách giao hàng.
Ngoài bản thân sản phẩm, uy tín gian hàng và trải nghiệm mua hàng cũng có thể ảnh hưởng đến mức giá khách hàng chấp nhận. Nhà Bán có thể tham khảo thêm bài Nhà Bán trên OBranding là gì? để hiểu rõ hơn vai trò của mình trong quá trình xây dựng trải nghiệm và uy tín với Người Mua.
Nếu giá cần bán cao hơn thị trường thì nên làm gì?
Giả sử giá hòa vốn của sản phẩm là 205.000 đồng, mức cần bán để đạt lợi nhuận là 245.000 đồng nhưng thị trường chủ yếu dao động từ 190.000–220.000 đồng. Nếu lập tức giảm xuống 210.000 đồng chỉ để cạnh tranh, Nhà Bán có thể gần như không còn lợi nhuận hoặc thậm chí bán lỗ.
Trong trường hợp này, nên kiểm tra lại nguồn hàng, giá nhập, chi phí quảng cáo, bao bì, vận chuyển và các khoản vận hành đang phân bổ cho sản phẩm. Nếu khó cạnh tranh trực tiếp về giá, Nhà Bán có thể thay đổi cấu trúc sản phẩm thành combo, bộ sản phẩm hoặc bổ sung giá trị đi kèm để tăng giá trị cảm nhận thay vì chỉ giảm giá.
Nếu sản phẩm có chất lượng, bảo hành, nguồn gốc hoặc dịch vụ tốt hơn mặt bằng chung, các điểm khác biệt này cũng cần được thể hiện rõ trong nội dung đăng bán. Nhà Bán có thể xem thêm cách đăng sản phẩm trên OBranding để hoàn thiện tên, hình ảnh, mô tả và các thông tin cần thiết trước khi gửi duyệt.
Quan trọng nhất, không nên chạy theo mức giá thấp nhất nếu mức giá đó khiến hoạt động kinh doanh không thể duy trì lâu dài.
Cách tính giá bán niêm yết khi dự kiến chạy khuyến mãi
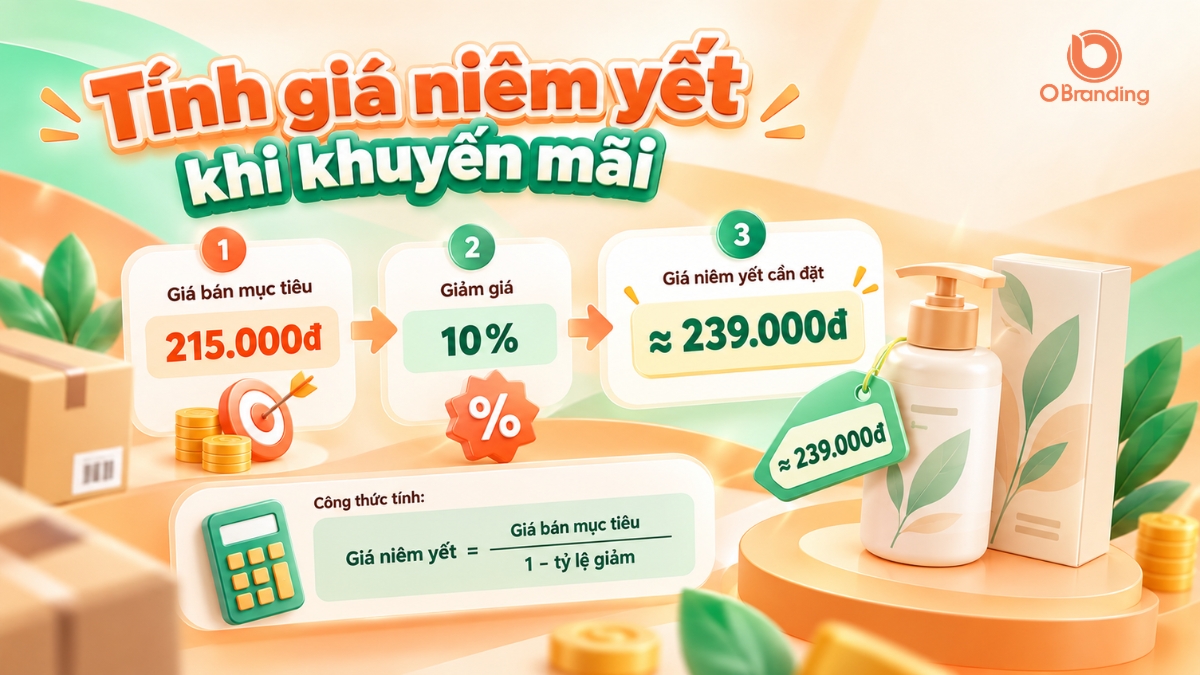
Nếu muốn tham gia khuyến mãi, Nhà Bán nên tính trước mức giá cần giữ lại sau ưu đãi thay vì giảm trực tiếp rồi mới kiểm tra lợi nhuận. Giả sử Nhà Bán muốn sau khi giảm giá vẫn bán được ở mức 215.000 đồng và dự kiến giảm 10%, có thể tính ngược:
Giá niêm yết dự kiến = Giá bán mục tiêu / (1 – tỷ lệ giảm dự kiến)
215.000 / (1 – 10%) = 238.889 đồng
Có thể làm tròn thành 239.000 đồng. Về mặt tính toán, mức niêm yết này sau khi giảm 10% sẽ đưa giá bán về khoảng 215.000 đồng.
Tuy nhiên, 239.000 đồng chỉ nên được sử dụng nếu đây là mức giá niêm yết có căn cứ và phù hợp với chính sách bán hàng thực tế. Không nên nâng giá lên một cách không hợp lý chỉ để tạo phần trăm giảm lớn hơn. Nói cách khác, công thức trên giúp Nhà Bán kiểm tra khả năng sinh lời của chương trình ưu đãi, không phải cách tạo một mức giá gốc giả.
Kiểm tra giá trước khi đăng sản phẩm trên OBranding
Sau khi đã tính được mức giá phù hợp về mặt kinh doanh, Nhà Bán cần kiểm tra thêm cách giá được thể hiện trên sản phẩm. Giá cần phản ánh đúng sản phẩm hoặc dịch vụ thực tế mà Người Mua nhận được và được thể hiện nhất quán giữa giá niêm yết, giá ưu đãi và giá thanh toán.
Nếu sản phẩm có nhiều size, màu sắc, dung tích, phiên bản hoặc quy cách, Nhà Bán nên xác định mức giá phù hợp cho từng biến thể dựa trên chi phí và giá trị thực tế. Tránh thiết lập một biến thể có mức giá không phản ánh giao dịch thực tế chỉ nhằm kéo giá hiển thị xuống và gây hiểu nhầm cho Người Mua.
Đối với sản phẩm có khuyến mãi, giá niêm yết cần có căn cứ, mức giảm phải phản ánh đúng chính sách bán hàng và không nên tăng giá bất hợp lý trước khi giảm. Những mức giá quá cao hoặc quá thấp bất thường so với sản phẩm và thị trường cũng có thể bị xem xét nếu gây nhiễu hoặc làm sai lệch nhận thức của Người Mua.
Việc cung cấp thông tin trung thực và tuân thủ các quy định của nền tảng cũng là một phần trong trách nhiệm của Nhà Bán trên OBranding trong suốt quá trình vận hành gian hàng.
Vậy Nhà Bán nên đặt giá sản phẩm bao nhiêu?
Không có một tỷ lệ cộng giá cố định phù hợp với tất cả sản phẩm. Thay vì lấy giá nhập rồi cộng thêm 10%, 20% hay 30% theo cảm tính, Nhà Bán nên đi theo thứ tự:
Tổng chi phí → Giá hòa vốn → Biên lợi nhuận mong muốn → Giá mục tiêu → So sánh thị trường → Giá bán cuối cùng.
Ví dụ, với sản phẩm có tổng chi phí 160.000 đồng và giả định có 5% chi phí tính theo doanh thu, mức hòa vốn vào khoảng 168.500 đồng, mức tương ứng với biên lợi nhuận 10% khoảng 188.500 đồng, 15% khoảng 200.000 đồng và 20% khoảng 213.500 đồng. Nếu mặt bằng thị trường phù hợp, Nhà Bán có thể thử mức khoảng 215.000 đồng rồi tiếp tục theo dõi phản hồi thực tế để điều chỉnh.
Điều quan trọng không phải là tìm ra mức giá thấp nhất, mà là tìm được mức giá vừa đủ cạnh tranh, vừa tạo lợi nhuận và có thể duy trì hoạt động kinh doanh lâu dài. Khi giá vốn, quảng cáo, vận chuyển hoặc chi phí vận hành thay đổi, Nhà Bán cũng nên tính lại thay vì giữ nguyên một mức giá trong thời gian dài.
Bên cạnh doanh thu trực tiếp từ sản phẩm, Nhà Bán có thể tìm hiểu thêm về quyền lợi khi trở thành Nhà Bán OBranding để khai thác tốt hơn các cơ hội hỗ trợ và kết nối trong hệ sinh thái.