
Doanh thu bán hàng trên OBranding và số tiền Nhà Bán thực nhận có thể khác nhau do các khoản phí nền tảng, chi phí vận chuyển, khuyến mãi hoặc những khoản giảm trừ phát sinh trong quá trình giao dịch. Việc hiểu rõ những khoản này giúp Nhà Bán theo dõi doanh thu và kiểm tra thông tin thanh toán chính xác hơn.
Vậy doanh thu thực nhận trên OBranding được tính như thế nào, gồm những khoản phí nào và kiểm tra ở đâu? Bài viết dưới đây sẽ giải thích cách xác định số tiền thực nhận và hướng dẫn Nhà Bán tra cứu chi tiết thanh toán trên Kênh Nhà Bán.
Doanh thu và số tiền thực nhận trên OBranding khác nhau thế nào?
Khi kinh doanh trên OBranding, Nhà Bán cần phân biệt hai khái niệm quan trọng là doanh thu và số tiền thực nhận. Doanh thu là tổng giá trị hàng hóa của các đơn hàng đã giao thành công, chưa trừ các khoản phí. Trong khi đó, số tiền thực nhận là khoản tiền cuối cùng được chuyển về tài khoản ngân hàng của Nhà Bán sau khi trừ các khoản phí và giảm trừ liên quan.
Để hiểu rõ hơn các bước từ khi tiếp nhận đến khi hoàn tất đơn hàng, Nhà Bán có thể tham khảo quy trình xử lý đơn hàng trên OBranding.

Hai chỉ tiêu này phản ánh những thông tin khác nhau trong quá trình bán hàng và thanh toán:
| Chỉ tiêu | Cách xác định |
| Doanh thu | Tổng giá trị hàng hóa của các đơn hàng giao thành công, trước khi trừ phí. |
| Số tiền thực nhận | Số tiền Nhà Bán nhận về sau khi trừ phí nền tảng, phí hạ tầng cố định và các khoản giảm trừ khác (nếu có). |
Như vậy, doanh thu bán hàng không đồng nghĩa với toàn bộ số tiền được thanh toán cho Nhà Bán. Khi phát sinh các khoản phí thuộc trách nhiệm của mình, Nhà Bán cần tính đến những khoản giảm trừ này để xác định số tiền thực tế nhận về.
Bên cạnh đó, số tiền thực nhận cũng không đồng nghĩa với lợi nhuận kinh doanh. Nhà Bán còn cần tính đến giá vốn hàng hóa và những chi phí vận hành riêng để đánh giá hiệu quả kinh doanh.
Những khoản phí nào ảnh hưởng đến số tiền thực nhận trên OBranding?
Số tiền thực nhận được xác định sau khi trừ các khoản phí và giảm trừ thuộc trách nhiệm Nhà Bán. Những khoản này được chia thành ba nhóm chính gồm phí nền tảng, phí hạ tầng cố định và các khoản giảm trừ khác.

1. Phí nền tảng
Phí nền tảng bao gồm các khoản phí liên quan đến hoạt động bán hàng, giao dịch và chương trình hỗ trợ Người Mua trên OBranding.
Cụ thể, nhóm phí nền tảng được chia thành ba loại:
- Phí hoa hồng (phí sàn): Khoản phí tính trên giá trị đơn hàng thành công. Tỷ lệ phí hoa hồng thay đổi theo từng ngành hàng.
- Phí thanh toán: Khoản phí giao dịch đối với đơn hàng thành công, áp dụng cho cả hình thức thanh toán trả trước và thanh toán khi nhận hàng (COD).
- Phí hỗ trợ vận chuyển/mã giảm giá: Khoản phí phục vụ việc triển khai các chương trình khuyến mãi hỗ trợ Người Mua, bao gồm những chương trình hỗ trợ vận chuyển và mã giảm giá trên nền tảng.
Các khoản phí này được mô tả theo cách tính dựa trên tỷ lệ phần trăm giá trị đơn hàng. Riêng tỷ lệ hoa hồng có sự khác biệt theo ngành hàng, vì vậy Nhà Bán cần đối chiếu thông tin phí của giao dịch để xác định khoản tiền tương ứng.
2. Phí hạ tầng cố định
Phí hạ tầng cố định là khoản phí phục vụ hoạt động duy trì và phát triển hệ thống công nghệ OBranding. Khác với nhóm phí nền tảng được tính theo tỷ lệ phần trăm, khoản phí này được xác định theo mức tiền cố định trên đơn hàng.
Phí hạ tầng được tính riêng trong công thức xác định doanh thu thực nhận, không nằm trong tổng tỷ lệ phí nền tảng. Khi kiểm tra bảng đối soát, Nhà Bán cần phân biệt khoản phí này với phí hoa hồng và phí thanh toán để tránh nhầm lẫn giữa các nhóm chi phí.
3. Các khoản giảm trừ khác (nếu có)
Ngoài phí nền tảng và phí hạ tầng cố định, một số giao dịch có thể phát sinh thêm những khoản giảm trừ khác thuộc trách nhiệm Nhà Bán.
| Khoản giảm trừ | Nội dung |
| Voucher/khuyến mãi | Chi phí từ các mã giảm giá do Nhà Bán tự tạo trên hệ thống và chịu trách nhiệm chi trả. |
| Phí vận chuyển phát sinh | Khoản phí bổ sung khi thông tin vận chuyển thực tế có chênh lệch so với khai báo ban đầu và thuộc trách nhiệm Nhà Bán. |
| Thuế thu hộ | Khoản thuế được liệt kê áp dụng đối với loại hình hộ kinh doanh hoặc cá nhân kinh doanh. |
Đối với phí vận chuyển phát sinh, những trường hợp được ghi nhận bao gồm khai báo sai khối lượng, kích thước thực tế hoặc thay đổi địa chỉ lấy hàng sau khi có đơn. Vì vậy, việc cung cấp thông tin vận chuyển chính xác ngay từ đầu là yếu tố quan trọng giúp Nhà Bán hạn chế các khoản phí bổ sung.
Ngoài ra, OBranding còn đề cập đến phí vận chuyển hoàn hàng khi đơn hàng bị Người Mua trả lại. Khoản phí này liên quan đến hoạt động vận chuyển chiều đi và chiều về; trách nhiệm chi trả cần được xác định theo từng trường hợp hoàn hàng cụ thể.
Đối với những chương trình ưu đãi do Nhà Bán tự triển khai, việc xác định mức giảm giá và chi phí liên quan cũng cần được cân nhắc khi kinh doanh. Nhà Bán có thể tìm hiểu thêm cách tạo chương trình khuyến mãi trên OBranding để chủ động quản lý các ưu đãi dành cho Người Mua.
Cách tính số tiền thực nhận của Nhà Bán trên OBranding
Để xác định doanh thu thực nhận, Nhà Bán cần lấy tổng giá trị hàng hóa của những đơn hàng được ghi nhận và trừ đi các khoản phí, giảm trừ thuộc trách nhiệm của mình.
Công thức tổng quan được sử dụng như sau:
Số tiền thực nhận = Tổng giá trị hàng hóa − Phí nền tảng − Phí hạ tầng cố định − Các khoản giảm trừ khác (nếu có)
Trong đó:
- Tổng giá trị hàng hóa: Tổng giá trị hàng hóa của các đơn hàng đã giao thành công.
- Phí nền tảng: Bao gồm phí hoa hồng, phí thanh toán và phí hỗ trợ vận chuyển/mã giảm giá.
- Phí hạ tầng cố định: Khoản phí riêng phục vụ việc duy trì và phát triển công nghệ.
- Các khoản giảm trừ khác: Những khoản phát sinh thuộc trách nhiệm Nhà Bán, chẳng hạn chi phí voucher tự tạo, phí vận chuyển phát sinh hoặc thuế thu hộ thuộc diện áp dụng.
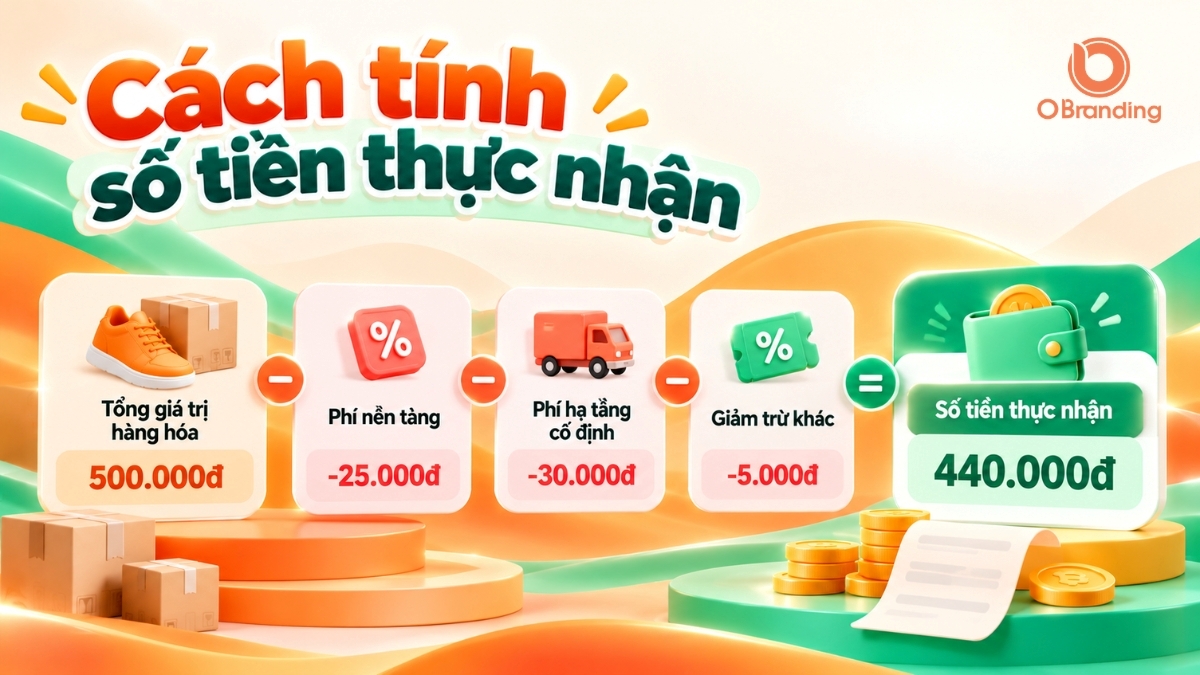
Công thức trên giúp Nhà Bán nhận diện các thành phần ảnh hưởng đến số tiền thanh toán. Tuy nhiên, để biết chính xác số tiền của từng kỳ, Nhà Bán cần kiểm tra bảng đối soát tương ứng, nơi thể hiện chi tiết doanh thu và những khoản phí phát sinh.
Việc theo dõi các khoản phí cũng giúp Nhà Bán chủ động hơn trong quá trình kinh doanh. Bên cạnh đó, Nhà Bán có thể tìm hiểu thêm về quyền lợi dành cho Nhà Bán trên OBranding để nắm các chương trình hỗ trợ và ưu đãi được giới thiệu trên nền tảng.
Nhà Bán xem báo cáo doanh thu và lịch sử đối soát ở đâu?
OBranding cho phép Nhà Bán theo dõi doanh thu và thông tin thanh toán thông qua Kênh Nhà Bán. Tùy theo nhu cầu kiểm tra tình hình kinh doanh tổng quan hoặc xem chi tiết một kỳ thanh toán, Nhà Bán có thể truy cập hai khu vực khác nhau.
Xem báo cáo doanh thu tại Trang Nhà Bán
Để theo dõi doanh thu và các chỉ số kinh doanh, Nhà Bán thực hiện các bước sau:
- Truy cập Kênh Nhà Bán.
- Chọn mục Trang Nhà Bán.
- Xem thông tin doanh thu, hiệu quả sản phẩm và các chỉ số kinh doanh được hiển thị.

Đây là khu vực giúp Nhà Bán theo dõi hoạt động bán hàng và kết quả kinh doanh trên nền tảng. Đối với nhu cầu kiểm tra từng khoản phí và số tiền thanh toán, Nhà Bán cần truy cập phần lịch sử đối soát.
Xem chi tiết thanh toán tại Danh sách đối soát
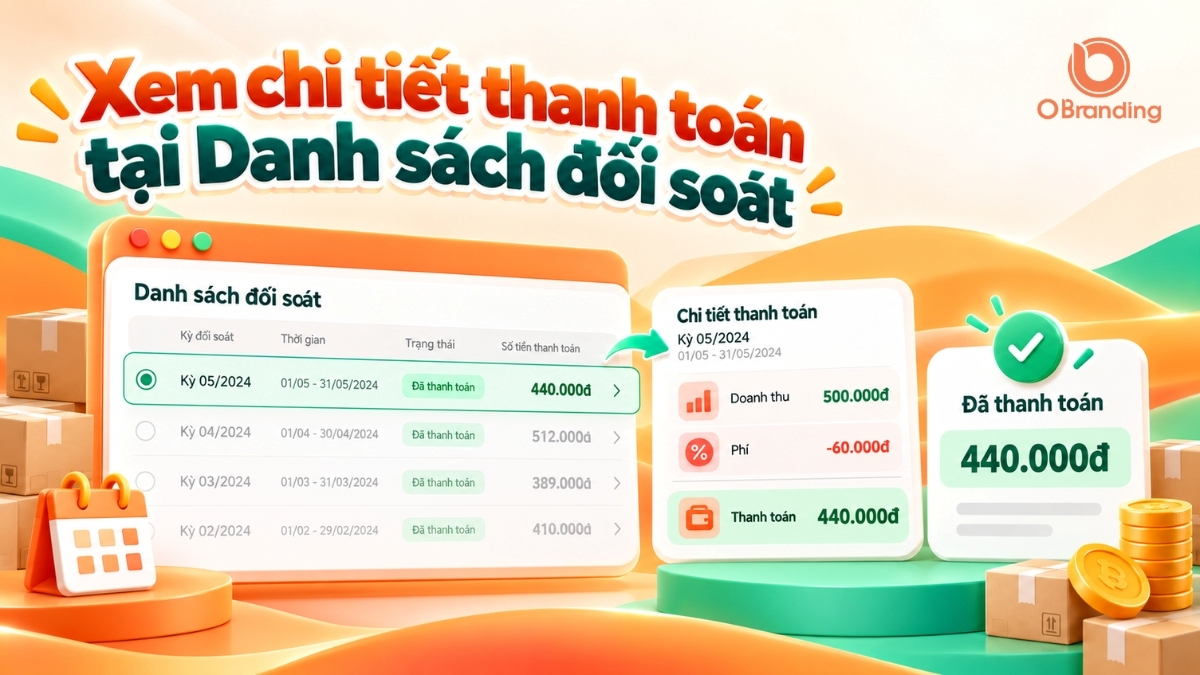
Để kiểm tra doanh thu và số tiền thực nhận theo từng kỳ, Nhà Bán thực hiện:
- Truy cập Kênh Nhà Bán.
- Chọn mục Danh sách đối soát.
- Nhấn vào kỳ đối soát cần xem để kiểm tra chi tiết doanh thu, các loại phí phát sinh và trạng thái thanh toán.
Bảng đối soát là nơi tập hợp thông tin phục vụ việc kiểm tra doanh thu và các khoản phí trong kỳ. Thông qua nội dung này, Nhà Bán có thể xác định những khoản tiền được ghi nhận và đối chiếu với số tiền thanh toán tương ứng.
Ngoài việc kiểm tra doanh thu và các khoản phí, Nhà Bán có thể tìm hiểu thêm về quy trình đối soát và thanh toán trên OBranding để nắm rõ các bước kiểm tra, xác nhận và thanh toán doanh thu. Trong trường hợp cần tìm hiểu thêm về các chức năng quản lý hoặc hướng dẫn sử dụng hệ thống, Nhà Bán có thể tham khảo bài viết Hỗ trợ Nhà Bán OBranding: Cách sử dụng Seller Care và liên hệ đúng kênh.
Cần làm gì khi số tiền thực nhận khác với doanh thu dự kiến?
Khi số tiền thanh toán không giống với doanh thu ban đầu, Nhà Bán cần kiểm tra các khoản phí và giảm trừ được ghi nhận trong kỳ đối soát. Việc đối chiếu từng khoản sẽ giúp xác định nguyên nhân chênh lệch trước khi thực hiện yêu cầu điều chỉnh.
Nhà Bán nên thực hiện theo trình tự sau:
- Kiểm tra kỳ đối soát: Mở kỳ thanh toán liên quan để xem những giao dịch và khoản doanh thu được tổng hợp.
- Đối chiếu các khoản phí: Kiểm tra phí nền tảng, phí hạ tầng cố định và những khoản giảm trừ có trong bảng đối soát.
- Rà soát thông tin giao dịch: Kiểm tra các khoản liên quan đến voucher, khuyến mãi hoặc vận chuyển nếu có phát sinh.
- Gửi yêu cầu điều chỉnh nếu phát hiện sai lệch: Sử dụng chức năng “Gửi yêu cầu điều chỉnh” trên hệ thống và cung cấp minh chứng liên quan để được kiểm tra.
Nhà Bán cũng có thể xác nhận bảng đối soát bằng chức năng “Xác nhận” sau khi kiểm tra các thông tin. Đây là bước quan trọng trong quy trình đối soát và thanh toán doanh thu trên OBranding.
Việc kiểm tra đầy đủ bảng đối soát giúp Nhà Bán nắm rõ các khoản phí phát sinh và chủ động xử lý khi nhận thấy số liệu chưa chính xác.
Kết luận
Doanh thu thực nhận trên OBranding được xác định từ tổng giá trị hàng hóa của các đơn hàng giao thành công sau khi trừ phí nền tảng, phí hạ tầng cố định và những khoản giảm trừ khác thuộc trách nhiệm Nhà Bán, nếu có.
Để theo dõi chính xác số tiền thanh toán, Nhà Bán nên thường xuyên kiểm tra báo cáo doanh thu tại Trang Nhà Bán và mở từng kỳ trong Danh sách đối soát. Việc nắm rõ các khoản phí và chủ động đối chiếu số liệu sẽ giúp Nhà Bán quản lý doanh thu và hoạt động kinh doanh hiệu quả hơn.


